

Für den Großteil Ihres Rechnungsvolumens führt beim E-Invoicing (E-Rechnungsprozess) kein sinnvoller Weg an der Anbindung Ihres Enterprise-Resource-Planning-Systems (ERP) vorbei. In großen Unternehmensgruppen entstehen allerdings auch Rechnungen außerhalb der integrierten Prozesse: etwa weil die ERP-Anbindung bis zum gesetzlichen Stichtag nicht fertig wird oder weil kleinere Unternehmen gar kein ERP-System nutzen. E-Invoicing ohne ERP-Integration bietet für beide Fälle eine Lösung – ohne die geplante Automatisierung auszubremsen.
Das Wichtigste auf einen Blick
- Wo das Rechnungsvolumen den Aufwand rechtfertigt, bleibt die ERP-Integration das Ziel.
- Der gesetzliche Stichtag steht fest. Wann Ihr Integrationsprojekt starten kann, hängt dagegen von vielen Faktoren ab.
- Sie können rechtskonforme Rechnungen ausstellen, bevor die ERP-Anbindung fertig ist.
- Mit Compliance mode erstellt, validiert und übermittelt Ihr Finanzteam Rechnungen direkt im Browser nach den geltenden Vorgaben.
- Unternehmen mit geringem Rechnungsvolumen oder ohne ERP-System können die Anforderungen auch ohne eigenes Integrationsprojekt erfüllen.
- Die gesetzlichen Pflichten gelten für jedes betroffene Unternehmen – auch wenn sich eine ERP-Anbindung nicht lohnt.
- Erst die Vorgaben fristgerecht erfüllen, dann automatisieren: So gewinnen Sie Handlungsspielraum.
Warum ein früher Projektstart nicht immer möglich ist
Bei der Planung gehen viele Unternehmen nach demselben Muster vor: den Projektumfang festlegen, das ERP-System anbinden und die Prozesse testen. Erst wenn alles abgeschlossen ist, können sie rechtskonforme Rechnungen versenden. Die Erfüllung der gesetzlichen Vorgaben hängt damit vom Integrationsprojekt ab.
Genau darin liegt ein oft übersehenes Risiko: Ob Sie die Vorgaben rechtzeitig erfüllen, hängt auch davon ab, wann Ihr Unternehmen das Projekt genehmigt und startet. Der Gesetzgeber gibt jedoch nur den Stichtag vor – nicht Ihren Projektstart.
Auf viele Faktoren, die den Projektstart bestimmen, hat Ihr Finanzteam keinen Einfluss. Detaillierte Vorgaben zu Geltungsbereich und Rechnungsformaten liegen oft erst vor, wenn das Budget bereits feststeht. Eine Übernahme bringt zusätzliche Unternehmen ins Spiel, die in der ursprünglichen Planung nicht berücksichtigt waren. Ein Land, in dem Sie tätig sind, führt eine E-Invoicing-Pflicht ein. Und wann Ihr Budget freigegeben wird, richtet sich nach internen Abläufen – nicht nach dem Zeitplan der Steuerbehörde.
Wird das Projekt bis zum Stichtag nicht fertig, bedeutet das mehr als eine Verzögerung im Zeitplan: Sie erfüllen die gesetzlichen Anforderungen nicht. Rechnungen können abgelehnt werden, Zahlungen verzögern sich und Ihr Finanzteam muss zusätzliche Arbeit auffangen, die nicht eingeplant war.
Ist Ihr Unternehmen auf die E-Invoicing-Pflicht noch nicht vorbereitet, scheint oft keine der verfügbaren Optionen wirklich gut: Sie können den Integrationsumfang reduzieren, tragen dann aber die Risiken der nicht abgedeckten Prozesse. Sie können den Stichtag verstreichen lassen und die rechtlichen Folgen in Kauf nehmen. Oder Sie kaufen für ein einzelnes Unternehmen eine günstige lokale Lösung – und haben damit ein weiteres System, für das sich intern niemand verantwortlich fühlt.
Welche Folgen ein Verstoß hat, hängt vom jeweiligen Land und der verletzten Vorschrift ab. Die Beispiele aus der englischen Vorlage verdeutlichen die unterschiedlichen Risiken:
- Deutschland: Nach § 379 der Abgabenordnung (AO) können für die verspätete, fehlerhafte oder unterlassene Übermittlung einer vorgeschriebenen E-Rechnung Bußgelder von bis zu 5 000 EUR je Verstoß anfallen. Die Ausstellungspflicht wird ab dem 1. Januar 2027 für Unternehmen mit einem Umsatz von mehr als 800 000 EUR eingeführt. Ab dem 1. Januar 2028 erfasst sie grundsätzlich auch die übrigen betroffenen Unternehmen.
- Norwegen: Die Steuerverwaltung kann eine Anordnung zur Einhaltung der Buchführungspflichten erlassen und anschließend ein tägliches Zwangsgeld („tvangsmulkt“) verhängen. Die englische Vorlage nennt 1 345 NOK pro Tag, begrenzt auf insgesamt 1 000 000 NOK, im Zusammenhang mit dem vorgesehenen Stichtag für die Rechnungsausstellung am 1. Januar 2027.
- Griechenland – Länderübersicht auf Englisch: Wird eine Rechnung außerhalb der vorgeschriebenen E-Invoicing-Kanäle ausgestellt, gilt sie der Vorlage zufolge als nicht ausgestellt. Damit greifen die Sanktionen für die Nichtausstellung nach dem griechischen Steuerverfahrensrecht.
- Frankreich – Einblicke in die E-Invoicing-Umsetzung: Nach dem in der englischen Vorlage genannten Entwurf des Finanzgesetzes 2026 und vorbehaltlich seiner Verabschiedung werden Rechnungsfehler oder fehlende Angaben mit 50 EUR je Fehler bzw. Auslassung geahndet. Für die Nichterfüllung der Empfangspflicht sind gestaffelte Bußgelder von bis zu 1 000 EUR alle drei Monate vorgesehen. Verstöße gegen E-Reporting-Pflichten kosten 500 EUR je fehlender Übermittlung, begrenzt auf 15 000 EUR pro Jahr. Für erstmalige oder zeitnah korrigierte Verstöße sind Ausnahmen vorgesehen.
Hinzu kommen wirtschaftliche Risiken: Lehnt das System Ihres Kunden eine nicht konforme Rechnung ab, kann sich die Zahlung verzögern. In manchen Ländern gefährdet eine solche Rechnung zudem den Vorsteuerabzug des Kunden. Ihr Problem betrifft dann auch Ihren Geschäftspartner – und kann die Geschäftsbeziehung belasten.
Compliance und Integration getrennt zu betrachten, lohnt sich auch aus einem anderen Grund: Unter Zeitdruck wählen Unternehmen mitunter einen Anbieter, für den sie sich bei sorgfältiger Prüfung nicht entschieden hätten. Ausschlaggebend ist dann, welche Lösung am schnellsten einsatzbereit ist – auch wenn sie nur ein Land abdeckt und intern niemand klar zuständig ist. Können Sie die gesetzlichen Vorgaben unabhängig vom Integrationsprojekt fristgerecht erfüllen, bleibt mehr Zeit für eine fundierte Anbieterauswahl. Sie richten Ihr E-Invoicing dann an Ihren Anforderungen aus, statt sich vom Termindruck leiten zu lassen.
Die entscheidende Frage ist also: Müssen Sie mit der Erfüllung der gesetzlichen Vorgaben überhaupt auf die ERP-Integration warten? Wenn Sie beides voneinander trennen, können Sie den Stichtag einhalten und der Integration zugleich die nötige Zeit geben. Dieser Ansatz hilft auch Unternehmen, für die sich eine ERP-Anbindung auf Dauer nicht lohnt.
Wie E-Invoicing ohne ERP-Integration in der Praxis funktioniert
Viele Unternehmen gehen davon aus, dass rechtskonforme E-Rechnungen nur mit einem angebundenen System möglich sind. Schließlich müssen die Rechnungen bestimmte strukturierte Daten enthalten und auf dem vorgeschriebenen Weg übermittelt werden. Für viele Finanzteams gehört das nötige technische Wissen nicht zum Arbeitsalltag. Die Rechnungsstellung hängt deshalb von der IT ab.
Dabei kennt das Finanzteam die Rechnungsinhalte, kann aber ohne technische Unterstützung keine konforme Rechnung erstellen. Die zuständigen IT-Fachkräfte sind währenddessen mit der Integration beschäftigt. So entsteht ein Engpass genau dort, wo das Unternehmen handlungsfähig sein müsste.
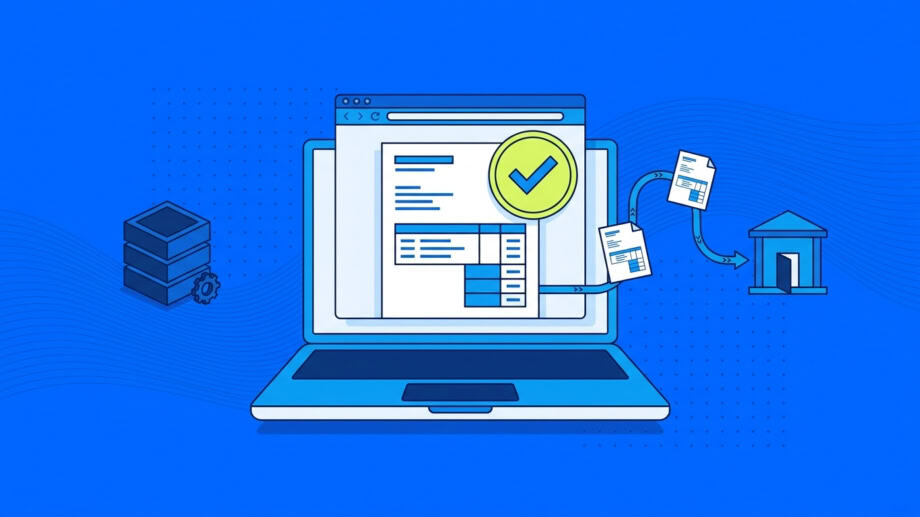
Mit Compliance mode in Flow, unserem Online-Portal für E-Invoicing, entfällt diese Abhängigkeit. Die technischen Compliance-Anforderungen werden vom Anbieter umgesetzt und müssen nicht erst im Rahmen Ihres ERP-Projekts gelöst werden. Ihre Debitorenbuchhaltung erstellt Rechnungen direkt im Browser oder lädt eine Rechnungsdatei hoch. Die Daten aus der Datei werden automatisch in die Eingabefelder übernommen. Anschließend kann das Team Angaben korrigieren oder ergänzen, die im Quellsystem fehlen. Vor der Weiterverarbeitung prüft Compliance mode, ob die Rechnung den geltenden Vorgaben entspricht. Ihr Team muss dafür weder XML-Dateien bearbeiten noch sich mit elektronischem Datenaustausch (EDI) befassen.
Der entscheidende Unterschied:
- Ohne Compliance mode können Sie die Anforderungen erst erfüllen, wenn Ihr Integrationsprojekt abgeschlossen ist.
- Mit Compliance mode können Sie die Anforderungen erfüllen, sobald Ihr Team startbereit ist und die nötigen Prozesse eingerichtet sind. Die ERP-Integration kann unabhängig davon weiterlaufen.
Compliance mode soll die ERP-Integration nicht ersetzen, wenn Ihr Rechnungsvolumen eine Automatisierung rechtfertigt. Stattdessen verschafft er Ihnen die Zeit, die Anbindung sorgfältig zu planen und zu testen – ohne sie unter Termindruck umsetzen zu müssen. Sobald der automatisierte Prozess produktiv läuft, entfällt die manuelle Rechnungserstellung. Bei ecosio nutzen beide Wege dieselbe Plattform. Ihre Einrichtung in Compliance mode bleibt daher auch nach der Integration nutzbar.
Für den Großteil Ihres Unternehmens dient Compliance mode also als Übergangslösung. Für andere Teile kann er dagegen dauerhaft der passende Weg sein.
Global E-invoicing Compliance
Sie möchten Ihre E-Invoicing-Prozesse länderübergreifend aufstellen?
Erfahren Sie mehr über Global E-invoicing Compliance von ecosio.
Unternehmen, für die sich eine ERP-Anbindung nicht lohnt
Wie viele Unternehmen innerhalb Ihrer Gruppe stellen Rechnungen aus? Und wie viele davon werden voraussichtlich jemals vollständig angebunden? Wenn Sie diese Fragen mit Ihrer Finanzleitung durchgehen, fällt die Differenz oft größer aus als erwartet.
In den meisten Unternehmensgruppen gibt es Unternehmen, bei denen sich eine Integration wirtschaftlich nicht lohnt: Ein Standort stellt nur wenige Rechnungen im Monat aus, ein neu übernommenes Unternehmen arbeitet mit einem System, das ohnehin abgelöst werden soll, oder ein Dienstleistungsunternehmen hat gar kein ERP-System. Ein eigenes Integrationsprojekt würde in diesen Fällen mehr kosten, als es einspart.
Die gesetzlichen Pflichten gelten allerdings für jedes betroffene Unternehmen einzeln. Ist eines davon nicht vorbereitet, besteht für dieses Unternehmen ein Risiko – auch wenn der Rest der Gruppe gut aufgestellt ist. Solche Lücken werden oft erst bei einer Prüfung sichtbar, nicht schon beim Start der zentralen Lösung.
Das spricht nicht gegen die ERP-Integration. Vielmehr sollten Sie dort integrieren, wo sich der Aufwand lohnt, und für die übrigen Unternehmen einen anderen rechtskonformen Weg zur Rechnungsstellung vorsehen. Sie bei der Planung auszuklammern, löst das Problem nicht.
Planen Sie diese Unternehmen von Anfang an in Ihre E-Invoicing-Strategie ein. Für sie ist E-Invoicing ohne ERP-Integration keine Übergangslösung, sondern ein dauerhafter Weg zur Rechnungsstellung. Mit Compliance mode nutzen sie dieselbe Plattform wie die vollständig angebundenen Unternehmen. So lässt sich E-Invoicing-Compliance konzernweit umsetzen. Berücksichtigen Sie deshalb auch Tochterunternehmen und Unternehmen mit geringem Rechnungsvolumen ausdrücklich in Ihrer Planung. Was heute als Ausnahme übergangen wird, kann später bei einer Prüfung beanstandet werden.
Manuelle Eingabe mit integrierter Prüfung
Natürlich stellt sich die Frage nach dem Fehlerrisiko. Wer Daten von Hand eingibt, kann sich vertippen oder Angaben übersehen. Bei Rechnungen kann das rechtliche Folgen haben: Eine falsche Umsatzsteuer-Identifikationsnummer oder ein nicht ausgefülltes Pflichtfeld kann bereits zur Ablehnung führen. Ein ohnehin stark ausgelastetes Team sollte diese Verantwortung deshalb nicht ohne zusätzliche Unterstützung tragen müssen.
Compliance mode bietet jedoch mehr als ein leeres Formular. Vor der Übermittlung wird jede Rechnung auf die länderspezifischen Anforderungen geprüft – von Pflichtfeldern und Codelisten über Identifikationsnummern und Summen bis zum Format. Fehlerhinweise erscheinen, solange die Rechnung noch geöffnet ist und korrigiert werden kann. Sie sind verständlich formuliert, damit Ihr Team die nötigen Anpassungen direkt vornehmen kann.
Ohne diese Prüfung läuft es häufig anders: Ein nicht ausreichend vorbereitetes System versendet die Rechnung, und erst Tage später trifft eine Ablehnung ein. Das Finanzteam muss dann anhand eines Fehlercodes nachvollziehen, was schiefgelaufen ist. Bis dahin bleibt die Rechnung unbezahlt, der Kunde fragt nach und gesetzliche Fristen können weiterlaufen. Der Fehler war schon beim Versand vorhanden. Den Unterschied macht, ob Ihr Team ihn rechtzeitig erkennt oder erst die Steuerbehörde darauf hinweist.
Weitere Funktionen reduzieren den manuellen Aufwand und das Fehlerrisiko:
- Daten aus einer hochgeladenen Rechnungsdatei werden automatisch in die Felder übernommen. Das reduziert die Eingabe von Hand.
- Die Prüfregeln werden vom Anbieter gepflegt. Ändern sich die Anforderungen in einem Land, muss Ihr Team diese Änderungen nicht selbst verfolgen, auslegen und technisch umsetzen.
- Fehlende Angaben aus dem Quellsystem kann Ihr Team vor der Übermittlung in Compliance mode ergänzen. Auch ein PDF lässt sich anhängen. Einschränkungen Ihres ERP-Systems müssen dadurch nicht zu einem Compliance-Problem führen.
Eine Garantie, dass die Steuerbehörde jede Rechnung akzeptiert, kann kein Anbieter geben. Ein solches Versprechen wäre unseriös. Compliance mode hilft aber dabei, Fehler früher zu erkennen und schneller durch das zuständige Team zu beheben. Davon profitieren auch Unternehmen, die dauerhaft auf diesem Weg Rechnungen ausstellen. Weitere Unternehmen lassen sich über das Onboarding einbinden, ohne jeweils ein neues Integrationsprojekt starten zu müssen.
Passt E-Invoicing ohne ERP-Integration zu Ihrem Unternehmen?
Wenn Sie mindestens zwei der folgenden Fragen mit Ja beantworten, lohnt sich ein genauerer Blick auf Compliance mode.
- Wird Ihre ERP-Anbindung voraussichtlich erst nach dem gesetzlichen Stichtag produktiv sein?
- Stellen einzelne Unternehmen Ihrer Gruppe Rechnungen aus, obwohl sich eine ERP-Integration für sie auf Dauer nicht lohnt?
- Fehlt einzelnen Unternehmen ein ERP-System, das sich anbinden lässt?
- Kann Ihr ERP-System nicht alle erforderlichen Rechnungsangaben bereitstellen?
- Fallen Fehler in Rechnungen erst der Steuerbehörde auf, statt schon vorab Ihrem Team?
- Muss Ihr Finanzteam technische Rechnungsformate verstehen, um die gesetzlichen Anforderungen zu erfüllen?
Diese Fragen gewinnen angesichts der regulatorischen Entwicklung weiter an Bedeutung. Mit dem Paket „VAT in the Digital Age“ (ViDA) der Europäischen Kommission – Übersicht auf Englisch ist der Übergang zu strukturierten elektronischen Rechnungen und zeitnahen digitalen Meldungen vorgesehen. Künftig können dadurch weitere Unternehmen innerhalb Ihrer Gruppe unter die entsprechenden Pflichten fallen.
Die ERP-Integration bleibt das richtige Ziel, und ein früher Projektstart schafft dafür die besten Voraussetzungen. Doch auch wenn Sie auf den Startzeitpunkt keinen Einfluss hatten, können Sie handeln: Erfüllen Sie die E-Invoicing-Anforderungen fristgerecht und bauen Sie parallel die langfristige Lösung auf, die zu Ihrem Unternehmen passt.
Vereinbaren Sie einen Termin und erfahren Sie, wie ecosio konzernweite E-Invoicing-Compliance unterstützt. Ganz unabhängig davon, wie weit Ihre ERP-Integration bereits fortgeschritten ist.
FAQs
Kann ich E-Rechnungen ohne ERP-Integration erstellen?
Ja. Mit einem dafür ausgelegten E-Invoicing-Portal können Sie Rechnungen im Browser erstellen oder Daten aus einer unterstützten Rechnungsdatei übernehmen. Dabei müssen Format, Pflichtangaben und Übermittlungsweg den Vorgaben des jeweiligen Landes entsprechen.
Ersetzt ein E-Invoicing-Portal die ERP-Integration?
Nicht grundsätzlich. Bei hohem Rechnungsvolumen bleibt die ERP-Integration das Ziel. Ein Portal kann als Übergangslösung dienen, bis die Anbindung fertig ist. Für Unternehmen mit geringem Rechnungsvolumen kann es auch eine dauerhafte Lösung sein.
Eignet sich E-Invoicing ohne ERP-Anbindung für Tochterunternehmen?
Ja, vor allem wenn ein Tochterunternehmen kein ERP-System nutzt oder sich eine eigene Integration wirtschaftlich nicht lohnt. Prüfen Sie für jedes Unternehmen, welche gesetzlichen Anforderungen gelten und ob die benötigten Länder unterstützt werden.
Wie lassen sich Fehler bei der manuellen Rechnungserstellung reduzieren?
Daten aus unterstützten Dateien lassen sich automatisch übernehmen, und die Rechnungen werden vor der Übermittlung geprüft. Hinweise auf fehlende Pflichtangaben oder Fehler ermöglichen es dem Finanzteam, die Rechnung vor dem Versand zu korrigieren. Das garantiert allerdings nicht, dass die Steuerbehörde die Rechnung akzeptiert.